Cara Menghitung Break Even Point (BEP) Usaha dan Contohnya
23 Oktober 2026 · oleh Tim BisnisGue · 5 menit baca · Dibaca 0

"Berapa produk yang harus terjual supaya usaha saya tidak rugi?" Ini pertanyaan penting yang sering terlewat saat memulai bisnis. Banyak pemilik usaha langsung fokus pada penjualan tanpa tahu di titik mana usahanya mulai benar-benar menghasilkan keuntungan.
Jawabannya ada pada break even point (BEP) atau titik impas. Dalam artikel ini, Anda akan mempelajari cara menghitung BEP dalam unit dan rupiah, lengkap dengan contoh perhitungan, cara mempercepat tercapainya titik impas, serta keterbatasan yang perlu dipahami.
Apa Itu Break Even Point (BEP)?
Break even point (BEP) adalah kondisi ketika total pendapatan sama dengan total biaya, sehingga usaha tidak untung dan tidak rugi. Penjualan di bawah BEP berarti rugi, sedangkan setiap penjualan di atas BEP mulai menghasilkan laba.
Manfaat menghitung BEP:
- Menetapkan target penjualan minimum per hari, minggu, atau bulan.
- Menguji kelayakan ide usaha sebelum mengeluarkan modal besar.
- Membantu menentukan harga jual yang realistis.
- Mengukur dampak perubahan biaya, misalnya saat sewa atau harga bahan baku naik.
- Bahan pertimbangan saat mengajukan pinjaman atau menawarkan kerja sama kepada investor.
Komponen dalam Perhitungan BEP
| Komponen | Pengertian | Contoh |
|---|---|---|
| Biaya tetap | Biaya yang jumlahnya sama berapa pun produk yang terjual | Sewa tempat, gaji tetap, cicilan alat, internet |
| Biaya variabel per unit | Biaya yang naik-turun sesuai jumlah produk | Bahan baku, kemasan, komisi penjualan per produk |
| Harga jual per unit | Harga yang dibayar pelanggan untuk satu produk | Rp15.000 per gelas |
| Margin kontribusi | Harga jual dikurangi biaya variabel per unit | Sisa uang per produk untuk menutup biaya tetap |
Margin kontribusi adalah kunci BEP. Semakin besar margin kontribusi per produk, semakin sedikit produk yang perlu dijual untuk mencapai titik impas.
Margin Kontribusi per Unit = Harga Jual per Unit - Biaya Variabel per Unit
Rumus dan Contoh Cara Menghitung BEP
Rumus BEP dalam unit
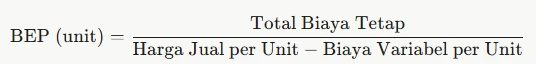
Rumus BEP dalam rupiah
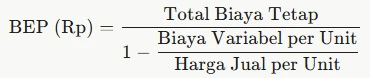
Contoh ilustrasi: booth minuman kopi susu
| Data | Jumlah (Rp) |
|---|---|
| Sewa tempat per bulan | 2.000.000 |
| Gaji 1 karyawan | 3.000.000 |
| Listrik dan internet | 800.000 |
| Penyusutan peralatan | 500.000 |
| Total biaya tetap per bulan | 6.300.000 |
| Harga jual per gelas | 15.000 |
| Biaya variabel per gelas (kopi, susu, gula, es, cup) | 6.000 |
| Margin kontribusi per gelas | 9.000 |
Perhitungan:
- BEP unit = Rp6.300.000 ÷ Rp9.000 = 700 gelas per bulan, atau sekitar 24 gelas per hari (30 hari buka).
- BEP rupiah = 700 × Rp15.000 = Rp10.500.000 per bulan.
Artinya, booth harus menjual minimal 700 gelas sebulan agar tidak rugi. Gelas ke-701 dan seterusnya mulai menyumbang laba sebesar Rp9.000 per gelas.
Menghitung target penjualan untuk laba tertentu
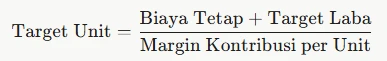
Jika ingin laba Rp3.000.000 per bulan: (Rp6.300.000 + Rp3.000.000) ÷ Rp9.000 ≈ 1.034 gelas per bulan, atau sekitar 35 gelas per hari.
Angka di atas hanya contoh. Gunakan data biaya dan harga usaha Anda sendiri.
6 Cara Mempercepat Tercapainya BEP
- Tekan biaya tetap. Pilih lokasi sewa yang sesuai skala usaha, hindari menambah karyawan tetap terlalu cepat, dan tinjau langganan yang tidak terpakai.
- Turunkan biaya variabel. Beli bahan baku dalam jumlah lebih besar untuk harga grosir, kurangi bahan terbuang, dan cari supplier alternatif tanpa mengorbankan kualitas.
- Naikkan harga jual secara wajar. Tambahkan nilai lewat kualitas, kemasan, atau pelayanan agar kenaikan harga tetap diterima pelanggan.
- Dorong produk bermargin tinggi. Tonjolkan menu atau produk dengan margin kontribusi terbesar di etalase dan promosi.
- Tingkatkan nilai transaksi. Tawarkan paket bundling, ukuran lebih besar, atau produk pendamping.
- Perluas saluran penjualan. Tambahkan penjualan online, pesan antar, atau reseller untuk menambah volume tanpa menambah biaya tetap secara besar.
Keterbatasan BEP dan Kesalahan Umum
BEP adalah alat bantu yang sangat berguna, tetapi punya keterbatasan:
- Mengasumsikan harga dan biaya tetap stabil, padahal di lapangan harga bahan baku bisa berubah sewaktu-waktu.
- Sulit diterapkan langsung untuk banyak produk dengan margin berbeda. Untuk itu, gunakan rata-rata margin kontribusi tertimbang berdasarkan komposisi penjualan.
- Tidak memperhitungkan waktu dan arus kas. BEP menunjukkan kapan usaha impas secara laba, belum tentu kas sudah aman.
Kesalahan yang sering terjadi saat menghitung BEP:
- Memasukkan bahan baku ke biaya tetap atau sewa ke biaya variabel.
- Lupa menghitung penyusutan peralatan dan gaji pemilik.
- Tidak memasukkan potongan marketplace atau komisi ojek online ke biaya variabel.
- Menghitung BEP sekali saja dan tidak memperbaruinya saat biaya berubah.
FAQ Seputar Break Even Point
Apa bedanya BEP dan balik modal? BEP adalah titik ketika pendapatan menutup biaya dalam satu periode, misalnya sebulan. Balik modal (payback period) adalah waktu yang dibutuhkan hingga keuntungan kumulatif menutup modal awal yang dikeluarkan.
Bagaimana menghitung BEP untuk usaha jasa? Rumusnya sama. Satu unit diganti dengan satu layanan, misalnya satu kali potong rambut atau satu kilogram laundry.
Bagaimana jika usaha menjual banyak produk? Hitung rata-rata margin kontribusi berdasarkan porsi penjualan tiap produk, lalu gunakan angka tersebut dalam rumus BEP.
Seberapa sering BEP perlu dihitung ulang? Setiap kali ada perubahan berarti pada harga jual, biaya bahan baku, sewa, atau jumlah karyawan, atau minimal setiap beberapa bulan.
Kesimpulan
Mengetahui cara menghitung BEP membantu Anda memahami berapa penjualan minimum yang dibutuhkan agar usaha tidak rugi. Dengan memisahkan biaya tetap dan biaya variabel, lalu menghitung margin kontribusi, Anda bisa menetapkan target penjualan yang realistis dan terukur.
Gunakan BEP sebagai kompas, bukan satu-satunya alat. Padukan dengan laporan laba rugi dan arus kas, perbarui perhitungannya saat biaya berubah, dan terus cari cara menurunkan biaya serta menaikkan margin agar titik impas tercapai lebih cepat.
Artikel ini bermanfaat?

