Keuangan & Modal Usaha: Panduan Lengkap Mengelola Uang dan Mendapatkan Modal Bisnis
14 Oktober 2026 · oleh Tim BisnisGue · 6 menit baca · Dibaca 3

Banyak usaha tutup bukan karena produknya buruk, tetapi karena keuangan dan modal usaha tidak dikelola dengan benar. Uang habis sebelum bisnis sempat berkembang, atau modal tercampur dengan kebutuhan pribadi hingga pemilik tidak tahu apakah usahanya untung atau rugi.
Kabar baiknya, mengelola keuangan bisnis tidak harus rumit. Dalam panduan ini, Anda akan mempelajari pengertian modal usaha, jenis-jenisnya, sumber pendanaan yang bisa dipilih, cara menghitung kebutuhan modal, serta kebiasaan keuangan yang membuat usaha tetap sehat dan bertumbuh.
Apa Itu Keuangan Usaha dan Modal Usaha?
Keuangan usaha adalah seluruh aktivitas yang berkaitan dengan uang dalam bisnis: pemasukan, pengeluaran, pencatatan, perencanaan, hingga pengambilan keputusan investasi. Tujuannya menjaga agar bisnis selalu punya cukup dana untuk beroperasi dan berkembang.
Modal usaha adalah sumber daya, baik uang maupun aset, yang digunakan untuk memulai dan menjalankan bisnis. Modal bukan hanya uang tunai; peralatan, kendaraan, tempat usaha, bahkan keahlian dan jaringan juga termasuk modal.
Keduanya saling terkait. Modal yang besar akan cepat habis tanpa pengelolaan keuangan yang baik, sedangkan pengelolaan yang rapi bisa membuat modal kecil bertahan lebih lama dan menghasilkan lebih banyak.
Jenis-Jenis Modal Usaha
Memahami jenis modal membantu Anda tahu ke mana uang harus dialokasikan dan berapa yang perlu disiapkan.
| Jenis modal | Fungsi | Contoh |
|---|---|---|
| Modal investasi (tetap) | Membeli aset jangka panjang yang dipakai berulang kali | Mesin, etalase, kendaraan, renovasi tempat |
| Modal kerja | Membiayai operasional harian hingga usaha menghasilkan | Bahan baku, gaji, listrik, sewa, transportasi |
| Modal cadangan (dana darurat) | Menutup kebutuhan tak terduga | Mesin rusak, penjualan turun, keterlambatan pembayaran pelanggan |
| Modal non-finansial | Mendukung bisnis tanpa bentuk uang | Keahlian, jaringan, reputasi, waktu |
Berdasarkan asalnya, modal juga dibagi menjadi modal sendiri (tabungan pribadi, laba yang ditahan) dan modal pinjaman (dari bank, lembaga keuangan, atau pihak lain). Modal sendiri tidak menimbulkan cicilan, sedangkan modal pinjaman bisa mempercepat pertumbuhan tetapi membawa kewajiban bunga dan pengembalian.
7 Sumber Modal Usaha untuk UMKM
Tidak punya tabungan besar bukan alasan untuk tidak memulai. Berikut sumber modal usaha yang bisa dipertimbangkan, dari yang paling minim risiko:
- Tabungan pribadi (bootstrapping) — paling aman karena tidak ada cicilan dan Anda memegang kendali penuh. Gunakan hanya dana yang siap dipakai, bukan dana darurat keluarga.
- Keluarga atau kerabat — syaratnya biasanya lebih lunak. Tetap buat perjanjian tertulis agar hubungan tidak rusak karena salah paham.
- Kemitraan (partner bisnis) — berbagi modal sekaligus berbagi beban kerja dan risiko. Sepakati sejak awal pembagian peran, keuntungan, dan cara keluar dari kemitraan.
- Kredit Usaha Rakyat (KUR) — program kredit bersubsidi pemerintah untuk UMKM yang disalurkan lewat bank penyalur. Cek syarat, plafon, dan suku bunga terbaru langsung di bank atau situs resmi pemerintah karena ketentuannya bisa berubah.
- Pinjaman bank atau koperasi — cocok untuk usaha yang sudah berjalan dan punya catatan keuangan. Bandingkan bunga, tenor, dan biaya administrasi sebelum memilih.
- Investor atau modal ventura — relevan untuk bisnis dengan potensi tumbuh cepat. Sebagai gantinya, Anda melepas sebagian kepemilikan saham.
- Crowdfunding dan hibah — penggalangan dana dari publik melalui platform berizin, atau dana hibah dan kompetisi bisnis dari pemerintah maupun swasta.
Hati-hati dengan pinjaman online ilegal. Pastikan setiap lembaga pembiayaan terdaftar dan diawasi OJK sebelum mengajukan pinjaman.
Cara Menghitung Kebutuhan Modal Usaha
Kesalahan paling sering adalah hanya menghitung biaya membeli peralatan dan lupa biaya operasional bulan-bulan awal. Gunakan rumus sederhana berikut:
Total Modal =Modal Investasi + (Modal Kerja per Bulan x 3) + Dana Cadangan
Modal kerja dikalikan minimal 3 bulan karena usaha baru umumnya butuh waktu sebelum pemasukannya stabil.
Contoh ilustrasi: kedai kopi kecil
| Komponen | Rincian | Jumlah (Rp) |
|---|---|---|
| Modal investasi | Mesin kopi, grinder, gerobak/booth, peralatan | 15.000.000 |
| Modal kerja × 3 bulan | Bahan baku, gaji 1 karyawan, sewa, listrik (Rp6.000.000/bulan) | 18.000.000 |
| Dana cadangan | ±10% dari total di atas | 3.300.000 |
| Total kebutuhan modal | 36.300.000 |
Angka di atas hanya contoh. Sesuaikan dengan harga di daerah dan skala usaha Anda.
Setelah modal dihitung, tentukan juga titik impas (break even point), yaitu kapan pendapatan mulai menutup seluruh biaya:
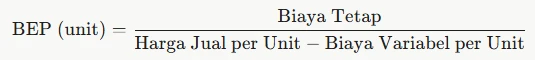
8 Tips Mengelola Keuangan Usaha agar Bisnis Sehat
- Pisahkan rekening pribadi dan rekening usaha. Ini langkah paling dasar agar Anda tahu kondisi keuangan bisnis yang sebenarnya.
- Gaji diri sendiri. Tetapkan gaji tetap untuk pemilik, jangan mengambil uang kas usaha sesuka hati.
- Catat setiap transaksi. Gunakan buku kas, spreadsheet, atau aplikasi akuntansi sederhana. Catatan yang rapi juga memudahkan pengajuan pinjaman.
- Pantau arus kas (cash flow) setiap minggu. Usaha yang untung di atas kertas tetap bisa bangkrut jika kasnya kosong.
- Buat anggaran bulanan. Tentukan batas pengeluaran untuk bahan baku, pemasaran, dan operasional, lalu bandingkan dengan realisasinya.
- Kelola piutang dan stok. Tagih piutang tepat waktu dan hindari menimbun stok berlebihan yang mengikat uang tunai.
- Sisihkan laba untuk dana cadangan dan pengembangan. Misalnya sebagian laba ditahan untuk dana darurat, sebagian untuk ekspansi.
- Pahami kewajiban pajak. Ketahui jenis pajak yang berlaku untuk usaha Anda agar tidak menjadi beban mendadak di kemudian hari.
Kesalahan Keuangan yang Sering Membuat Usaha Gagal
- Mencampur uang pribadi dan uang usaha, sehingga laba sebenarnya tidak pernah diketahui.
- Menghabiskan modal untuk aset yang belum perlu, misalnya renovasi mewah sebelum produk terbukti laku.
- Meminjam tanpa perhitungan kemampuan bayar, sehingga cicilan menggerus modal kerja.
- Menetapkan harga jual terlalu murah tanpa menghitung seluruh biaya produksi dan operasional.
- Tidak punya dana cadangan, sehingga satu masalah kecil bisa menghentikan operasional.
- Malas mencatat keuangan, padahal tanpa data Anda tidak bisa mengambil keputusan bisnis yang tepat.
FAQ Seputar Keuangan dan Modal Usaha
Berapa modal minimal untuk memulai usaha? Tidak ada angka pasti. Usaha jasa atau reseller bisa dimulai dengan modal sangat kecil, sedangkan usaha produksi butuh modal lebih besar. Hitung dengan rumus modal investasi + modal kerja 3 bulan + dana cadangan.
Lebih baik modal sendiri atau pinjaman? Untuk usaha yang belum teruji, modal sendiri lebih aman. Pinjaman sebaiknya dipakai saat usaha sudah punya pemasukan rutin dan Anda yakin mampu membayar cicilannya.
Berapa persen laba yang sebaiknya disisihkan? Sesuaikan dengan kondisi usaha. Prinsipnya, selalu ada porsi laba untuk dana cadangan dan pengembangan sebelum dibagi untuk pemilik.
Aplikasi apa yang bisa dipakai untuk mencatat keuangan UMKM? Anda bisa mulai dengan spreadsheet sederhana, lalu beralih ke aplikasi pembukuan atau kasir digital saat transaksi semakin banyak.
Kesimpulan
Keuangan dan modal usaha adalah fondasi yang menentukan apakah bisnis bisa bertahan dan berkembang. Kenali jenis modal yang Anda butuhkan, pilih sumber pendanaan yang sesuai dengan kemampuan, hitung kebutuhan modal secara realistis, lalu kelola uang dengan disiplin.
Mulailah dari langkah paling sederhana hari ini: pisahkan rekening pribadi dan usaha, lalu catat setiap transaksi. Kebiasaan kecil ini akan menjadi bekal besar saat usaha Anda siap naik kelas.
Artikel ini bermanfaat?

