Cara Mengelola Utang Usaha agar Bisnis Tetap Sehat
22 Oktober 2026 · oleh Tim BisnisGue · 5 menit baca · Dibaca 1

Utang sering dianggap momok dalam bisnis. Padahal, banyak usaha besar justru tumbuh berkat pinjaman yang digunakan dengan tepat. Masalahnya bukan pada utang itu sendiri, melainkan cara mengelolanya.
Utang yang terencana bisa menjadi pengungkit pertumbuhan, sedangkan utang yang tidak terkendali bisa menggerus modal hingga usaha gulung tikar. Artikel ini membahas cara mengelola utang usaha dengan bijak: membedakan utang produktif dan konsumtif, menghitung batas aman cicilan, strategi pelunasan, hingga langkah yang bisa diambil saat kesulitan membayar.
Utang Produktif vs Utang Konsumtif
Langkah pertama mengelola utang adalah memastikan utang yang diambil memang produktif, yaitu digunakan untuk sesuatu yang menghasilkan pendapatan lebih besar dari biaya utangnya.
| Aspek | Utang produktif | Utang konsumtif |
|---|---|---|
| Tujuan | Menambah kapasitas atau pendapatan usaha | Memenuhi keinginan atau gaya hidup |
| Contoh | Membeli mesin produksi, menambah stok laris, membuka cabang yang sudah diperhitungkan | Membeli mobil pribadi atas nama usaha, renovasi mewah tanpa dampak penjualan |
| Sumber pembayaran | Dari tambahan pendapatan yang dihasilkan | Dari kas usaha yang sudah ada |
| Dampak jangka panjang | Usaha bertumbuh | Beban usaha bertambah |
Sebelum berutang, tanyakan: Apakah dana ini akan menghasilkan uang yang cukup untuk membayar cicilannya sendiri? Jika tidak yakin, tunda dulu.
Berapa Batas Aman Utang Usaha?
Cara sederhana mengukur kemampuan bayar adalah dengan Debt Service Coverage Ratio (DSCR), yaitu perbandingan antara laba operasional dengan total cicilan.
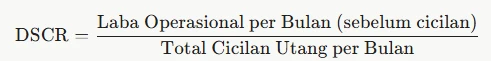
Sebagai patokan umum:
- DSCR di atas 2 → cukup aman, masih ada ruang jika penjualan turun.
- DSCR 1,25–2 → masih layak, tetapi perlu hati-hati menambah utang baru.
- DSCR di bawah 1,25 → berisiko; sedikit penurunan penjualan bisa membuat cicilan tak terbayar.
Contoh ilustrasi: usaha katering dengan laba operasional Rp12.000.000 per bulan
| Skenario | Total cicilan per bulan (Rp) | DSCR | Status |
|---|---|---|---|
| A | 3.000.000 | 4,0 | Aman |
| B | 7.000.000 | 1,7 | Hati-hati |
| C | 10.000.000 | 1,2 | Berisiko |
Angka di atas hanya contoh. Bank atau lembaga keuangan bisa memakai ukuran dan batas yang berbeda saat menilai pengajuan Anda.
7 Strategi Mengelola dan Melunasi Utang Usaha
- Buat daftar semua utang. Catat nama pemberi pinjaman, sisa pokok, bunga, cicilan, dan tanggal jatuh tempo dalam satu tabel.
- Masukkan cicilan ke anggaran bulanan. Perlakukan cicilan sebagai biaya tetap yang wajib dibayar lebih dulu, bukan dari sisa uang.
- Pilih metode pelunasan. Metode avalanche mendahulukan utang berbunga tertinggi agar total bunga lebih kecil. Metode snowball mendahulukan utang terkecil agar cepat terasa ada kemajuan.
- Bayar tepat waktu. Denda keterlambatan menambah beban, dan riwayat kredit yang buruk akan menyulitkan pengajuan berikutnya.
- Gunakan kelebihan laba untuk pelunasan dipercepat. Pastikan dulu tidak ada penalti pelunasan dipercepat dalam perjanjian kredit.
- Hindari gali lubang tutup lubang. Meminjam untuk membayar utang lain hanya menunda masalah dan biasanya menambah bunga.
- Tetap jaga dana darurat. Jangan habiskan seluruh kas untuk melunasi utang; sisakan cadangan agar tidak terpaksa berutang lagi saat ada kebutuhan mendadak.
Jika Usaha Kesulitan Membayar Utang
Setiap usaha bisa mengalami masa sulit. Yang terpenting adalah bertindak cepat, bukan menghindar.
- Hubungi pemberi pinjaman sebelum jatuh tempo. Jelaskan kondisi usaha dengan jujur dan tunjukkan data keuangan. Lembaga keuangan umumnya lebih terbuka jika debitur proaktif.
- Ajukan restrukturisasi kredit. Bentuknya bisa berupa perpanjangan tenor, penurunan bunga, penundaan pembayaran pokok untuk sementara, atau kombinasi. Ketentuannya tergantung kebijakan masing-masing lembaga.
- Prioritaskan pembayaran. Dahulukan utang dengan konsekuensi paling berat, misalnya yang menggunakan agunan aset utama usaha.
- Tekan biaya dan percepat penerimaan. Kurangi pengeluaran yang tidak mendesak, tagih piutang, dan jual stok lambat laku.
- Pertimbangkan menjual aset yang tidak produktif untuk mengurangi beban utang.
- Cari pendampingan. Konsultasikan dengan pendamping UMKM, konsultan keuangan, atau layanan pengaduan OJK jika menghadapi penagihan yang tidak wajar.
Tanda Utang Usaha Sudah Tidak Sehat
- Cicilan bulanan menghabiskan sebagian besar laba operasional.
- Sering membayar cicilan dengan meminjam dari sumber lain.
- Gaji karyawan atau tagihan supplier mulai tertunda karena mendahulukan cicilan.
- Memiliki banyak pinjaman sekaligus dari berbagai lembaga atau aplikasi.
- Tidak tahu persis total utang dan bunga yang harus dibayar.
- Mulai menerima teguran atau denda keterlambatan secara berulang.
Jika beberapa tanda ini muncul, hentikan pengambilan utang baru dan segera susun rencana pelunasan.
FAQ Seputar Utang Usaha
Apakah usaha sebaiknya bebas utang sama sekali? Tidak harus. Utang produktif yang terukur bisa mempercepat pertumbuhan. Yang penting, cicilan tetap dalam batas kemampuan arus kas.
Lebih baik melunasi utang atau menabung dana darurat dulu? Siapkan dana darurat minimal untuk 1 bulan biaya tetap, lalu bagi kelebihan laba antara pelunasan utang dan menambah cadangan.
Apa itu restrukturisasi kredit? Restrukturisasi adalah penyesuaian syarat pinjaman, seperti tenor, bunga, atau jadwal pembayaran, untuk membantu debitur yang kesulitan membayar. Pengajuannya dilakukan langsung ke pemberi pinjaman.
Bagaimana jika ditagih dengan cara kasar oleh pinjaman online? Simpan bukti penagihan, jangan memberikan data tambahan, dan laporkan ke OJK atau pihak berwenang, terutama jika pemberi pinjaman tidak berizin.
Kesimpulan
Mengelola utang usaha bukan berarti menghindari utang, melainkan memastikan setiap rupiah pinjaman digunakan secara produktif dan cicilannya tetap dalam batas aman. Ukur kemampuan bayar dengan DSCR, catat seluruh utang, pilih strategi pelunasan yang sesuai, dan jangan ragu berkomunikasi dengan pemberi pinjaman saat usaha mengalami kesulitan.
Dengan pengelolaan yang disiplin, utang bisa menjadi alat untuk membesarkan usaha, bukan beban yang menghambat pertumbuhannya.
Artikel ini bermanfaat?

